
Дата публикации: 08.10.26
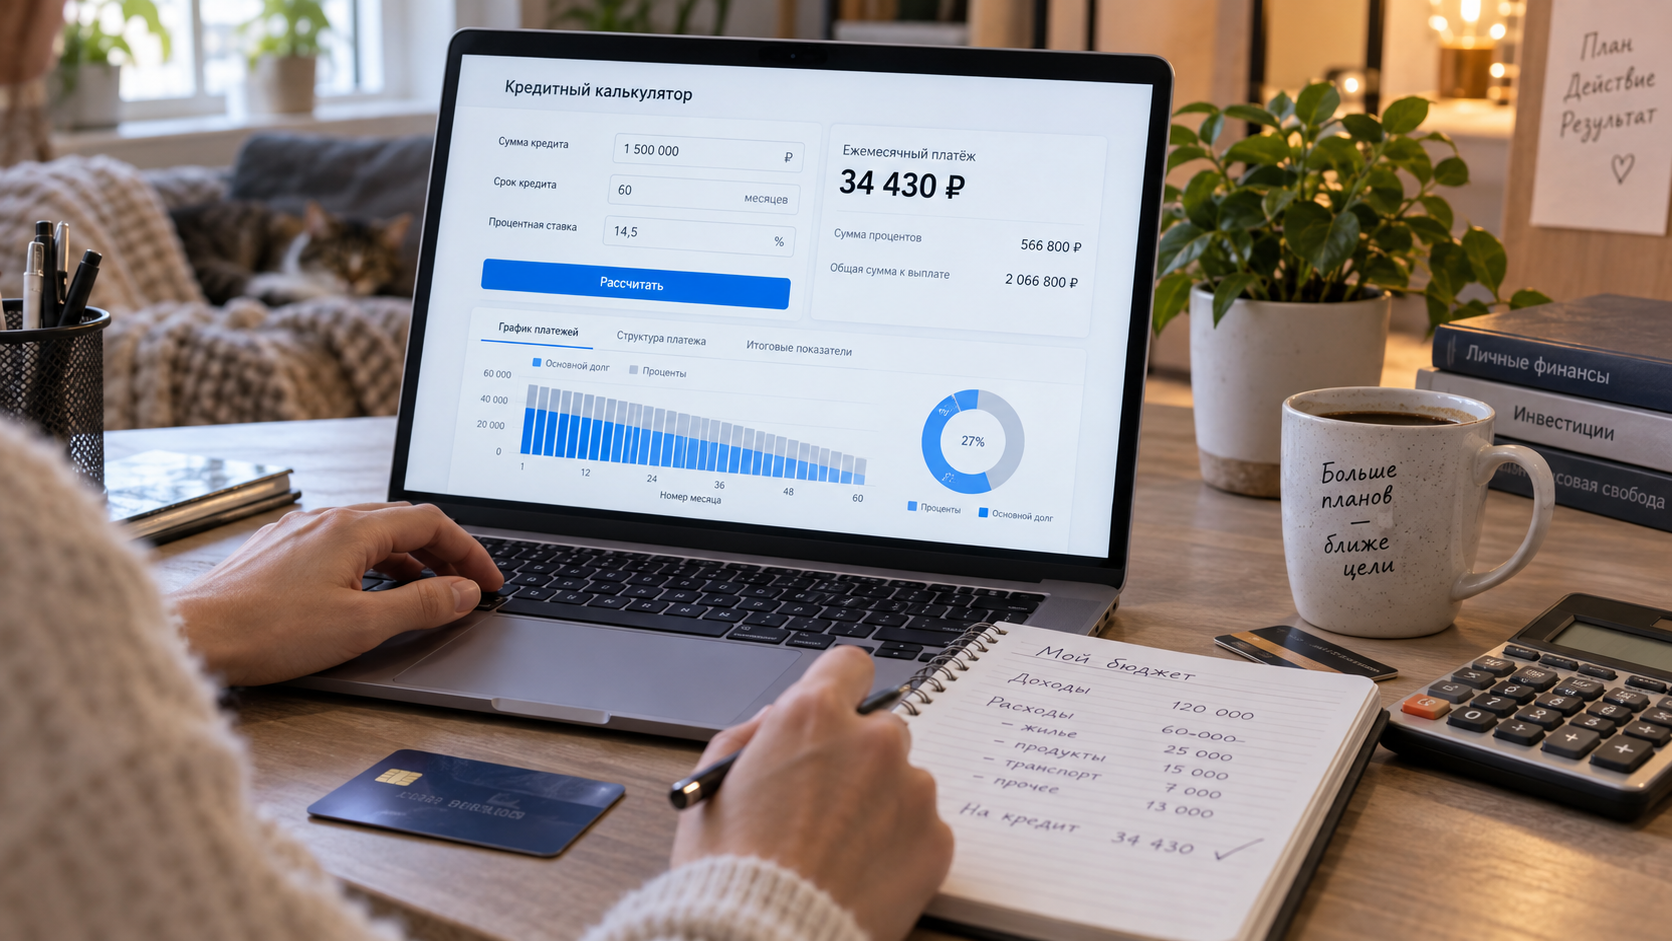
Кредит — это всегда цифры: сумма, срок, ставка и итоговый ежемесячный платёж. Подписывать договор, не понимая, сколько придётся отдавать каждый месяц и сколько вы вернёте банку в итоге, как минимум тревожно. Именно для этого существует кредитный калькулятор: простой инструмент, который за полминуты превращает несколько вводных в понятный план платежей. Разберём, какие цифры в нём смотреть, чем отличаются схемы платежей и как с помощью калькулятора реально экономить.
Четыре цифры, на которые нужно смотреть
Хороший калькулятор показывает не только ежемесячный платёж. Вот четыре числа, которые стоит оценивать вместе:
Ежемесячный платёж — сумма, которую вы вносите каждый месяц. Ориентируйтесь на неё при планировании бюджета: комфортным считается платёж, который не съедает больше трети-половины дохода. Если платёж забирает больше, любой форс-мажор превращается в просрочку.
Переплата — сумма процентов сверх тела кредита за весь срок. Многие удивляются, увидев, что при длинном сроке переплата может приближаться к половине взятой суммы. Эта цифра отрезвляет и помогает честно ответить на вопрос: а так ли нужна эта покупка в кредит именно сейчас?
Полная сумма к возврату — тело кредита плюс переплата. Именно столько денег вы фактически отдадите банку.
ПСK — полная стоимость кредита. Это самая «честная» цифра: она учитывает не только ставку, но и комиссии, и страховки, и другие разовые расходы. Сравнивать предложения разных банков нужно именно по ПСК, а не по рекламной ставке: бывает, что за красивой ставкой прячутся платные услуги.
Аннуитет или дифференцированный: в чём разница простыми словами
Калькуляторы обычно дают выбрать одну из двух схем погашения.
Аннуитетный платёж — одинаковая сумма каждый месяц весь срок. В начале большая часть платежа уходит на проценты, ближе к концу на основной долг. Плюс: бюджет предсказуем, легко планировать. Минус: переплата выше, потому что долг «тает» медленнее. Это схема, по которой работает большинство потребительских кредитов.
Дифференцированный платёж — сумма меняется: первые месяцы платите больше, последние заметно меньше, ведь проценты начисляются на остаток долга. Плюс: переплата ниже. Минус: первые платежи ощутимо тяжелее, и такую схему предлагает далеко не каждый банк.
Калькулятор считает обе схемы мгновенно, просто сравните итоговые цифры на одних и тех же вводных, прежде чем выбирать.
Как калькулятор помогает экономить: четыре приёма
Приём первый — играйте сроком. Удлините срок, платёж упадёт, но переплата вырастет. Укоротите — наоборот. Двигайте ползунок и ищите баланс: платёж, который комфортен сегодня, при минимально разумной переплате.
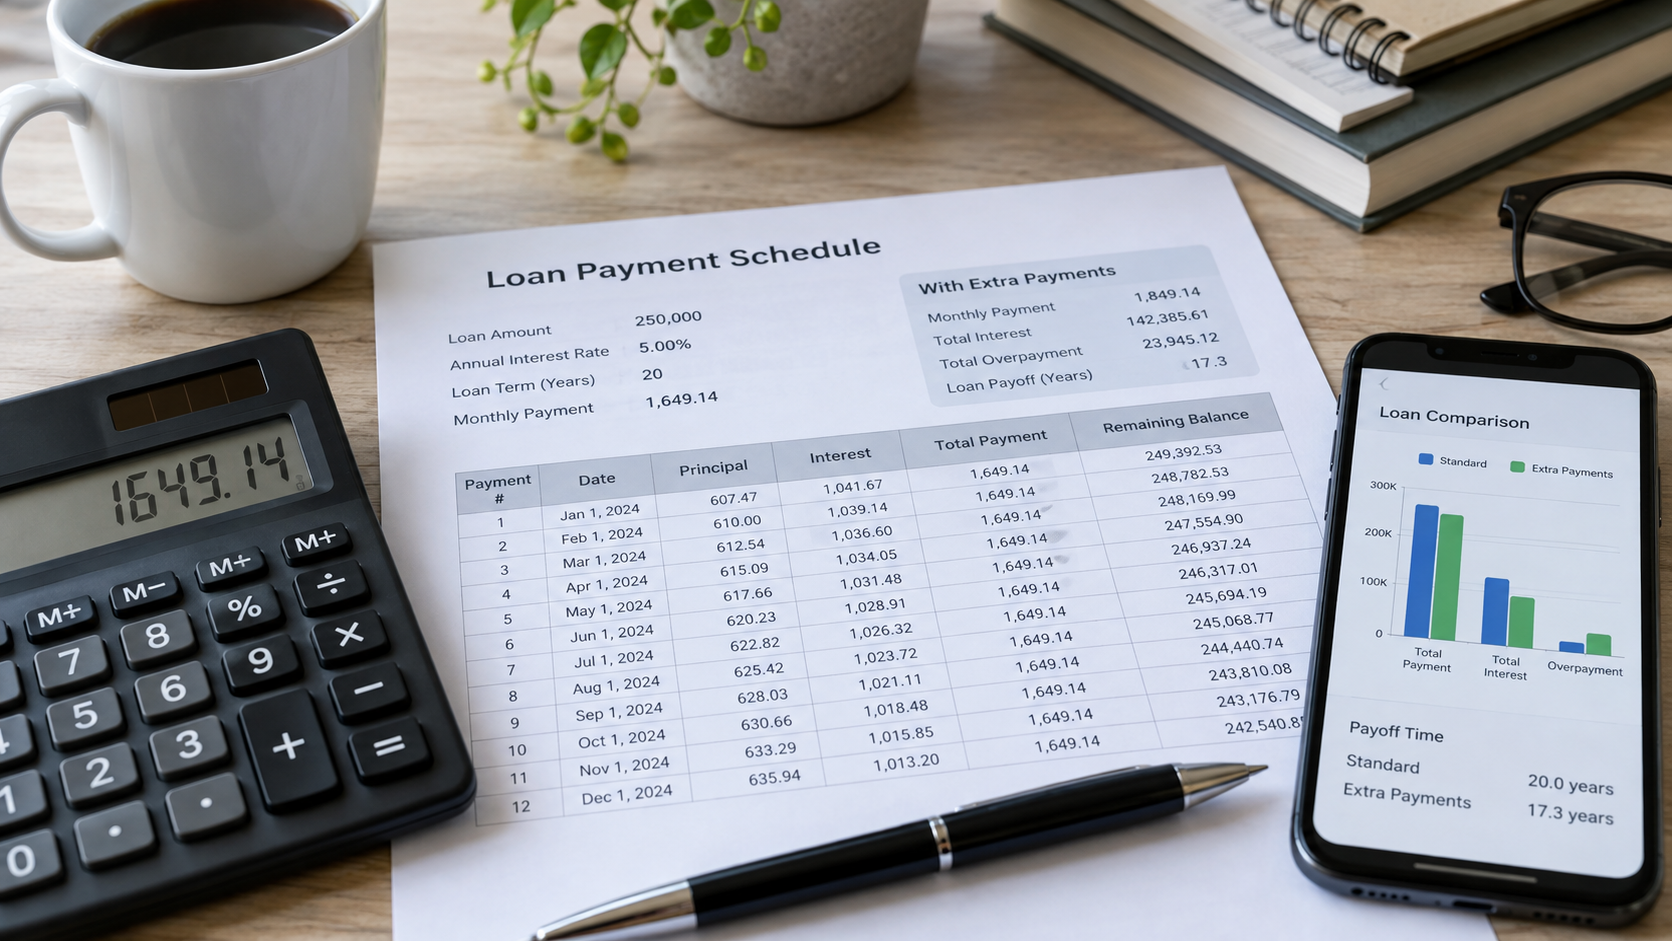
Приём второй — считайте досрочное погашение. Внесите сумму сверх графика и переплата сократится. При этом есть два варианта: уменьшить срок или уменьшить платёж. Калькулятор покажет экономию в обоих сценариях: если цель сэкономить максимум, обычно выгоднее сокращать срок; если цель дышать свободнее, выбирают снижение платежа.
Приём третий — сравнивайте банки на одних вводных. Одна и та же сумма и срок, но ставка отличается на пару пунктов и разница в переплате достигает десятков тысяч. Калькулятор позволяет увидеть эту разницу до похода в банк, а не после подписания.
Приём четвёртый — учитывайте комиссии и страховки. Добавляйте разовые расходы в расчёт и смотрите на ПСК: так вы сравниваете реальную стоимость кредита, а не рекламную обёртку.
Почему ваш расчёт может не совпасть с банковским
Важно понимать: калькулятор даёт ориентир, а не оферту. Расхождение с финальным предложением банка нормальная история и вот почему:
- ставка в рекламе и ставка для вас разные вещи: банк назначает персональную ставку по вашему профилю;
- страховки и дополнительные услуги могут менять ПСК;
- банк может предложить свой срок, свою дату выдачи, свои округления;
- некоторые программы считают по внутренним правилам, которые не видны снаружи.
Поэтому правильная последовательность такая: сначала прикидка в калькуляторе, затем заявка и точный расчёт от банка. Если цифры расходятся сильно — это повод задать вопросы, а не подписывать сразу.
Когда калькулятор особенно полезен
- Перед рефинансированием: посчитайте переплату по текущим кредитам и по новому, разница и есть ваша выгода.
- Перед крупным кредитом под залог или автокредитом: большие суммы и длинные сроки означают, что каждый пункт ставки стоит очень дорого.
- При планировании семейного бюджета: проверить, что платёж не выходит за комфортные рамки дохода.
- При выборе между «дешевле, но дольше» и «дороже, но быстрее»: калькулятор переводит сомнения в цифры.
Итоги
Кредитный калькулятор https://k-broker.ru/calculator/ — это способ принимать решение о кредите с открытыми глазами: вы заранее видите платёж, переплату, полную сумму возврата и честную стоимость кредита с комиссиями. Он не заменяет банк, но даёт главное — понимание, что именно вы подписываете.
Попробуйте рассчитать свой кредит в бесплатном онлайн-калькуляторе на сайте К-Брокер: можно выбрать тип кредита, схему платежей, учесть комиссии и даже посчитать экономию от досрочного погашения. А когда расчёт готов и условия понятны, там же можно оставить заявку, и специалист подберёт банк, где этот расчёт станет реальностью.